在企业日常经营中,采购和销售常常存在“业务先行、发票后到”的情况:原材料到货入库时,采购价格往往只能先按预估金额暂估;销售商品出库时,最终售价也要等销售发票开具后才能确认。如果业务与财务各记各的,就容易出现暂估与实际不一致、应收应付不准确、商品成本难归集等问题。
针对这类场景,管家婆天通ERP S系列支持“发票立账(暂估业务)”:采购或销售业务发生时,可先完成货品入库或出库;待正式发票开具后,再引入对应业务进行冲抵,最终形成准确的应收、应付和商品成本,让业务处理与财务核算顺畅衔接。
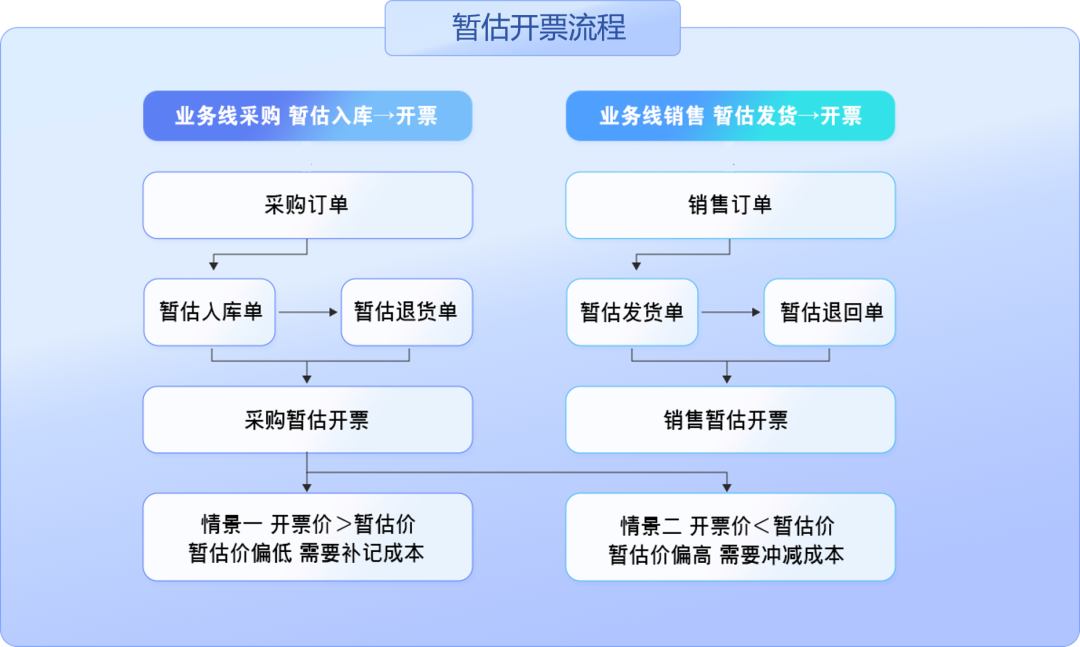
首先需要启用“发票立账”模块。启用该模块的前提是:成本算法必须为移动加权平均、个别计价、全月平均三种中的任意一种。
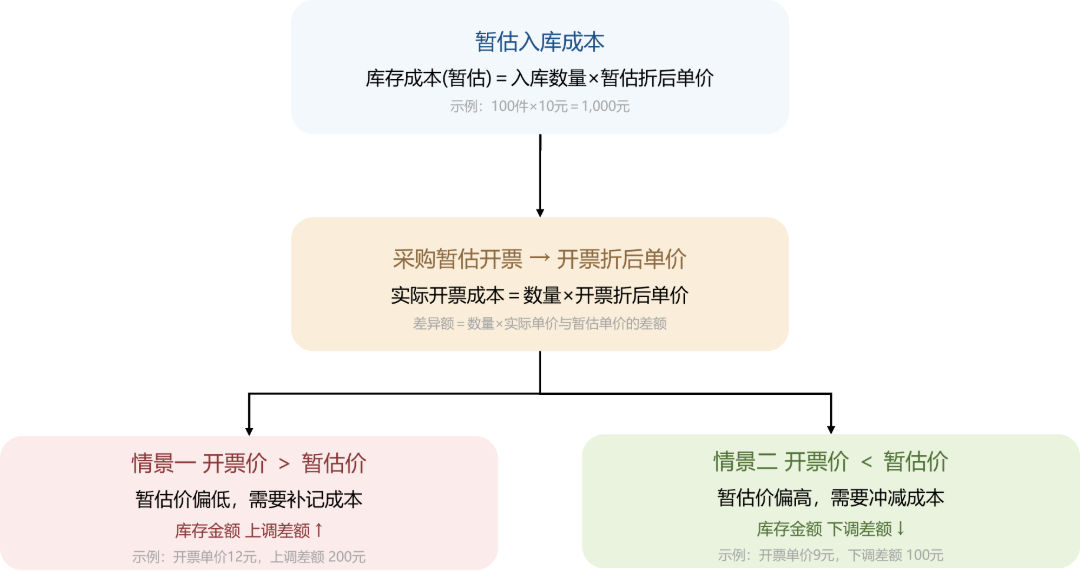
当货品到货入库时,先按暂估价格进行暂估入库。此时入库成本并非最终采购价格,而是暂估价格。
后续采购发票到达后,主要会面临两种业务场景:
场景一:估价偏低。 估价偏低意味着此前的库存总值或主营业务成本偏低。采购发票过账后,系统会自动将开票商品的库存总值加上差额部分,重新调整当前库存总值。
场景二:估价偏高。 估价偏高意味着此前的库存总值或主营业务成本偏高。采购发票过账后,系统会自动将开票商品的库存总值减去差额部分,重新调整当前库存总值。
以上两种场景均由系统自动调整,无需用户手工参与。
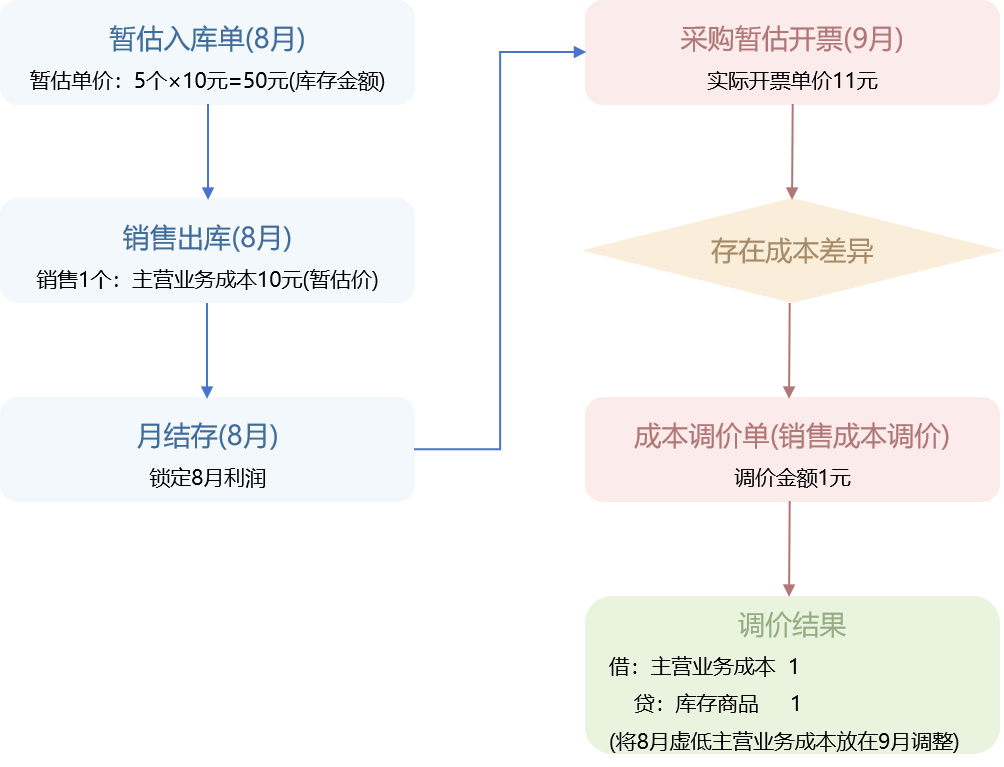
当采购发票价格与暂估入库价格不一致,且该商品已全部或部分销售时,意味着此前的主营业务成本不准确。若已进行月结存,则无法直接调整月结前的主营业务成本,需由用户自行调整主营业务成本。
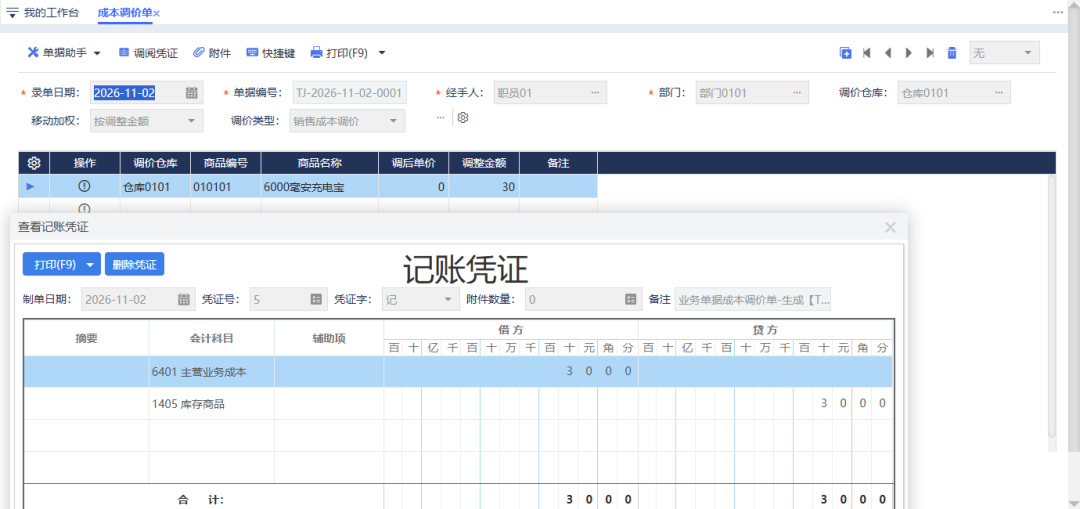
具体操作:在“成本调价单”表头将调价类型选择为“销售成本调价”,录入调价金额后过账。过账后生成分录:借:主营业务成本,贷:库存商品。
当货品发出时,先按暂估价格进行暂估发货,此时售价并非最终售价,而是暂估价格。后续待销售发票开具后,直接开票并引入对应发货业务进行冲抵即可。
其他说明
无论是暂估入库还是暂估发货,这两类业务单据过账后,均不确认最终的应付货款和应收账款,需待对应发票开具并过账后,才能确认最终往来。后续在“付款单”中对采购发票进行付款操作,在“收款单”中对销售发票进行收款操作。
管家婆软件咨询热线:400-600-8797
管家婆软件服务热线:0571-88851552
美迪软件——管家婆软件官方销售服务中心
专注杭州、湖州地区本地化上门服务。200+专业服务团队,29年生产ERP信息化深耕经验。为生产型企业提供稳定、可靠的数字化解决方案
 总部地址 : 杭州市西湖区双龙街199号金色西溪商务中心3号楼503/504
 服务热线 : 浙江 400-600-8797 江苏 4006-025-015 浙江咨询: 400-600-8797 江苏咨询: 4006-025-015 投诉电话: 400-653-0571


 辉煌系列
 财工贸系列
 分销系列
 服装系列
 行业系列
 电子商务
 移动应用
 CRM OA
 其他产品